投资网红“雪球”产品的账务处理详解
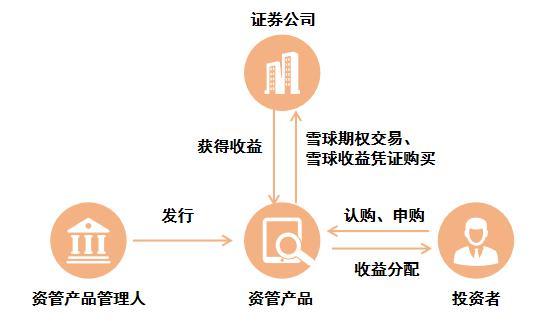
投资网红“雪球”产品是一种结构化金融衍生品,通常与挂钩标的(如中证500指数)的波动挂钩,收益取决于挂钩标的的表现。企业作为投资方,需根据会计准则对该类产品进行确认、计量和披露。
一、产品性质与分类
“雪球”产品通常属于嵌入衍生工具的混合合同。企业应根据《企业会计准则第22号——金融工具确认和计量》判断其分类:
- 若合同现金流量特征不符合本金加利息的合同现金流量特征,应分类为以公允价值计量且其变动计入当期损益的金融资产(交易性金融资产)。
- 若符合条件,可选择指定为以公允价值计量且其变动计入当期损益的金融资产。
多数情况下,“雪球”产品因收益挂钩标的表现,不符合SPPI测试,故分类为交易性金融资产。
二、初始确认与计量
1. 初始确认
企业在购买“雪球”产品时,按支付的对价(含交易费用,但交易性金融资产的交易费用直接计入当期损益)进行初始计量。
- 会计分录:
借:交易性金融资产——成本(产品面值或本金)
投资收益(交易费用)
贷:银行存款
2. 后续计量
资产负债表日,按公允价值计量,公允价值变动计入当期损益。
- 会计分录(公允价值上升):
借:交易性金融资产——公允价值变动
贷:公允价值变动损益
- 公允价值下降则做相反分录。
三、收益处理
1. 持有期间收益
“雪球”产品可能支付票息或收益,企业应在收回应收利息时确认为投资收益,或根据合同约定在权责发生制下计提。
- 会计分录:
借:应收利息
贷:投资收益
实际收到时:
借:银行存款
贷:应收利息。
2. 到期或提前终止
产品到期或触发敲出/敲入条件时,企业根据实际收到的金额与账面价值的差额确认为投资收益。
- 会计分录(盈利):
借:银行存款
贷:交易性金融资产——成本
交易性金融资产——公允价值变动
投资收益(差额)
四、估值与披露
“雪球”产品公允价值通常采用估值技术(如蒙特卡洛模拟)确定,估值假设需合理且一致。企业应在财务报表附注中披露:
- 产品的分类及计量基础;
- 公允价值估值方法及输入值层级;
- 风险敞口及敏感性分析。
五、税务处理
增值税方面,“雪球”产品收益可能被视为金融商品转让或利息收入,需按规定缴纳增值税。企业所得税方面,公允价值变动损益及实际收益应计入应纳税所得额,但注意税会差异调整。
企业投资“雪球”产品应严格按照金融工具准则进行会计处理,加强公允价值估值管理,确保财务信息真实完整。
如若转载,请注明出处:http://www.dinghang-invest.com/product/44.html
更新时间:2026-10-22 08:39:44