加强投资管理、资产管理与账项管理的协同路径
在现代企业治理中,投资管理、资产管理与账项管理构成了财务管控的三大支柱。三者相互关联、互为支撑,任何一方的弱化都可能导致整体运营效率下降、风险敞口扩大。其中,投资管理作为价值创造的源头,尤为关键。本文将从投资管理出发,探讨如何通过加强投资管理,带动资产管理与账项管理的协同优化。
一、投资管理:从决策到退出的全周期管控
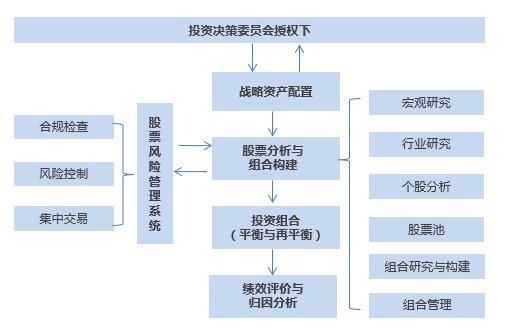
投资管理并非简单的“把钱投出去”,而是涵盖投资决策、投后跟踪、风险监控和退出评估的完整闭环。加强投资管理,首先要建立科学的投资决策机制,包括明确的投资战略、严格的立项标准以及量化的可行性分析。投后管理必须制度化,定期评估投资项目的财务表现与战略匹配度,及时调整或退出低效资产。投资管理应与企业的风险偏好和资本结构保持一致,避免因过度扩张或盲目多元化而侵蚀资产质量。
二、资产管理:对投资形成的有形与无形资产进行保值增值
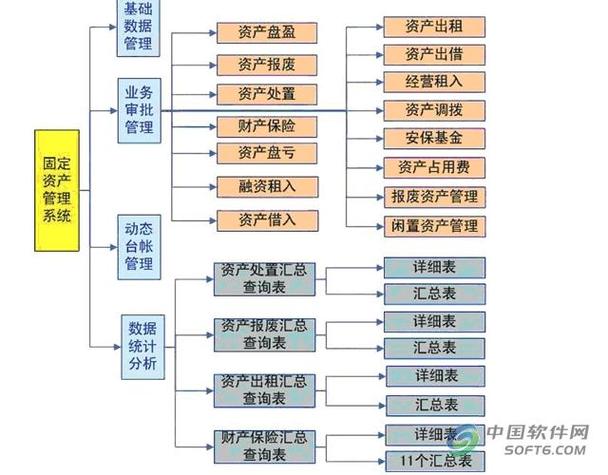
资产管理是投资管理的自然延伸。投资一旦形成,就转化为企业的各类资产——固定资产、无形资产、金融资产等。加强资产管理,意味着对资产的全生命周期进行动态跟踪:从采购、使用、维护到处置,每一个环节都应有台账记录、责任到人。要通过定期盘点、减值测试和绩效评价,确保资产账面价值与实际价值相符,防止资产闲置、流失或贬值。资产管理的质量直接反映了投资管理的成效。
三、账项管理:为投资与资产提供真实准确的财务反映
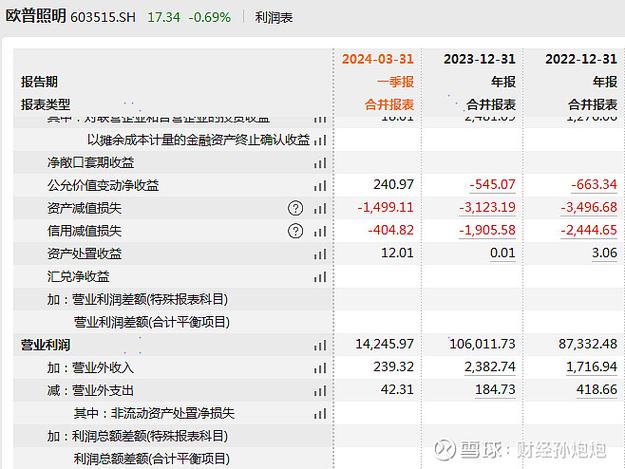
账项管理是投资和资产管理的信息基础。没有规范的账项管理,投资决策就缺乏可靠的数据支撑,资产状况也无法被真实呈现。加强账项管理,要求做到:科目设置合理、核算及时准确、账实定期核对、披露完整透明。特别是对于复杂的投资工具和资产类别,应严格遵循会计准则,避免通过账项操纵掩盖投资失败或资产缩水。账项管理不仅是合规要求,更是提升投资与资产管理水平的管理工具。
四、三者协同:构建一体化的管控体系
投资管理、资产管理和账项管理不能各自为政。加强投资管理,应当推动三者形成闭环:投资决策前,账项管理提供历史数据与财务测算;投资执行中,资产管理跟踪实物与权益状态;投资退出时,账项管理及时确认损益。定期召开跨部门联席会议,统一数据口径,共享业务信息,利用信息化系统实现动态监控,是三者协同的有效手段。
投资管理是起点,资产管理是过程,账项管理是镜像。只有以投资管理为核心抓手,同步强化资产管理和账项管理,企业才能在复杂的市场环境中实现稳健经营与价值增长。
如若转载,请注明出处:http://www.dinghang-invest.com/product/32.html
更新时间:2026-09-15 22:03:43